
ページの本文です。
更新日付:2026年6月3日 / ページ番号:C009181
寄附金税額控除
前年中に対象となる寄附金を支払った場合、一定の計算により算出された金額が個人市民税・県民税の所得割額から控除されます。
控除対象寄附金
- 都道府県、市区町村(特例控除対象)
- 日本赤十字社埼玉県支部、埼玉県共同募金会・都道府県、市区町村(特定控除対象外)
- 埼玉県が条例により指定したもの及びさいたま市が条例により指定したもの
(注)日本赤十字社、中央共同募金会などを通じて被災した都道府県・市区町村に支払われた義援金は、上記「1.都道府県・市区町村」に該当します。詳しくは、総務省ホームページ「あなたの『ふるさと寄付金』が被災者支援に活かされます!」をご覧ください。
控除額の計算
次の(1)基本控除額と(2)特例控除額の合計額が控除額となります。
(1)基本控除額
(寄附金の合計額-2,000円)×10%(市民税8%、県民税2%)
- 寄附金の合計額が前年の総所得金額等の合計額の30%を超える場合には、総所得金額等の合計額の30%に相当する額とします。
- さいたま市が指定した寄附金については市民税から8%、埼玉県が指定した寄附金については県民税から2%、さいたま市と埼玉県が重複して指定した寄附金については10%の税額控除率となります。
(2)特例控除額(都道府県・市区町村に寄附(特定控除対象となるものに限ります。)をした場合)
(都道府県・市区町村への寄附金の合計額-2,000円)×下表の割合A
- 特例控除額は、調整控除適用後の個人市民税・県民税所得割額の20%を上限とします。
| 課税総所得金額※1-人的控除差調整額※2 | 割合A |
|---|---|
| 195万円以下 | 84.895% |
| 195万円超330万円以下 | 79.79% |
| 330万円超695万円以下 | 69.58% |
| 695万円超900万円以下 | 66.517% |
| 900万円超1,800万円以下 | 56.307% |
| 1,800万円超4,000万円以下 | 49.16% |
| 4,000万円超 | 44.055% |
※1 利子所得、配当所得、不動産所得、事業所得、給与所得、譲渡所得(株式や不動産などに関するものを除きます。)、一時所得、雑所得の各金額の合計額から、所得控除の合計額を控除した残額をいいます。所得の算出方法については、こちらのページをご参照ください。
※2 個人市民税・県民税と所得税の人的控除(基礎控除や扶養控除等)の差額(下表参照) の合計額から、〔所得税の基礎控除額-48万円〕を差し引いた額を指します。
〇人的控除差(配偶者控除以外)(単位:円)
| 控除の種類 | 金額 | 控除の種類 | 金額 | ||
|---|---|---|---|---|---|
| 障害者控除 | 普通 | 1万 | 扶養控除 | 一般扶養親族 | 5万 |
| 特別 | 10万 | 特定扶養親族 | 18万 | ||
| 同居特別 | 22万 | 老人扶養親族 | 10万 | ||
| 寡婦控除 | 一般 | 1万 | 同居老親等 | 13万 | |
| 特別 | 5万 | 勤労学生控除 | 1万 | ||
| ひとり親控除(母) | 5万 | 基礎控除 | 5万 | ||
| ひとり親控除(父) | 1万 | ||||
〇人的控除差(配偶者控除)(単位:円)
|
所得割の納税義務者の 合計所得金額 |
一般控除対象配偶者 | 老人控除対象配偶者 | |||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 900万以下 | 5万 | 10万 | |||||||||||||||||||||
| 900万超950万以下 | 4万 | 6万 | |||||||||||||||||||||
| 950万超1,000万以下 | 2万 | 3万 | |||||||||||||||||||||
(注) 上表の人的控除差の額は、地方税法第37条及び第314条の6に規定された額であり、必ずしも「個人市民税・県民税 」と「所得税」の差額とは一致しません。
特例控除の対象となる寄附金控除の適用を受けるための手続き
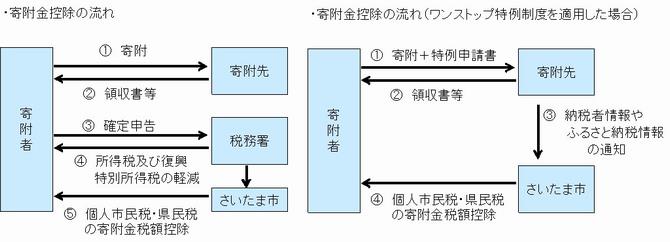
所得税の寄附金控除と個人市民税・県民税の寄附金税額控除の両方の適用を受ける方は、住所地を所轄する税務署に「所得税及び復興特別所得税の確定申告書」を提出する必要があります。(平成27年4月1日以降に支払った都道府県・市区町村に対する寄附金(特例控除の対象となるものに限ります。)について、一定の条件に該当する方は、所得税及び復興特別所得税の確定申告書を提出する必要がなくなりました(ワンストップ特例制度)。詳しくは、「『ふるさと応援寄附』をされた場合の税制上の優遇措置」をご覧ください。 )
- 所得税の寄附金控除の適用は受けず、個人市民税・県民税の寄附金税額控除のみ適用を受ける方は、所得税及び復興特別所得税の確定申告書ではなく、各市税事務所個人課税課に「市民税・県民税申告書」を提出してください。
- 所得税及び復興特別所得税の確定申告や個人市民税・県民税の申告には、寄附先から発行される領収書等の添付・提示が必要になります。
所得税及び復興特別所得税の確定申告書への記載方法
所得税及び復興特別所得税の確定申告書を提出する場合、確定申告書第二表に次の事項を記載してください。記載がない場合や不備がある場合、個人市民税・県民税の寄附金税額控除の適用を受けることができない場合があります。
- 「寄附金控除に関する事項」に寄附先の名称等及び寄附金額
- 「住民税に関する事項」の寄附の該当区分に寄附金額
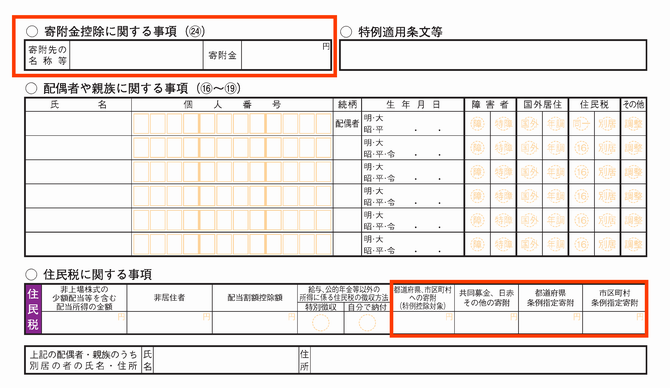
- 市民税・県民税申告書を提出する場合は、「寄附金に関する事項」に寄附先名称及び寄附金額を記載してください。
ワンストップ特例制度
平成27年4月1日以降に支払った都道府県・市区町村に対する寄附金(特例控除の対象となるものに限ります。)について、一定の条件に該当する方は、所得税及び復興特別所得税の確定申告書を提出する必要がなくなりました。
詳しくは、「『ふるさと応援寄附』をされた場合の税制上の優遇措置」をご覧ください。
お問い合わせ先
| 担当課 | 担当区 | 電話番号 | ファックス |
お問い合わせ フォーム |
|---|---|---|---|---|
|
北部市税事務所 個人課税課 (大宮区役所5階) |
大宮区 |
普通徴収第1係 |
048-646-3164 | (北部)個人課税課 |
|
西区 見沼区 |
普通徴収第2係 |
|||
|
北区 岩槻区 |
普通徴収第3係 |
|||
|
南部市税事務所 個人課税課 (さいたま市役所隣 ときわ会館2階) |
浦和区 |
普通徴収第1係 |
048-829-6236 | (南部)個人課税課 |
|
中央区 緑区 |
普通徴収第2係 |
|||
|
桜区 南区 |
普通徴収第3係 |
関連リンク
この記事についてのお問い合わせ
財政局/税務部/市民税課 市民税係
電話番号:048-829-1913 ファックス:048-829-1986